
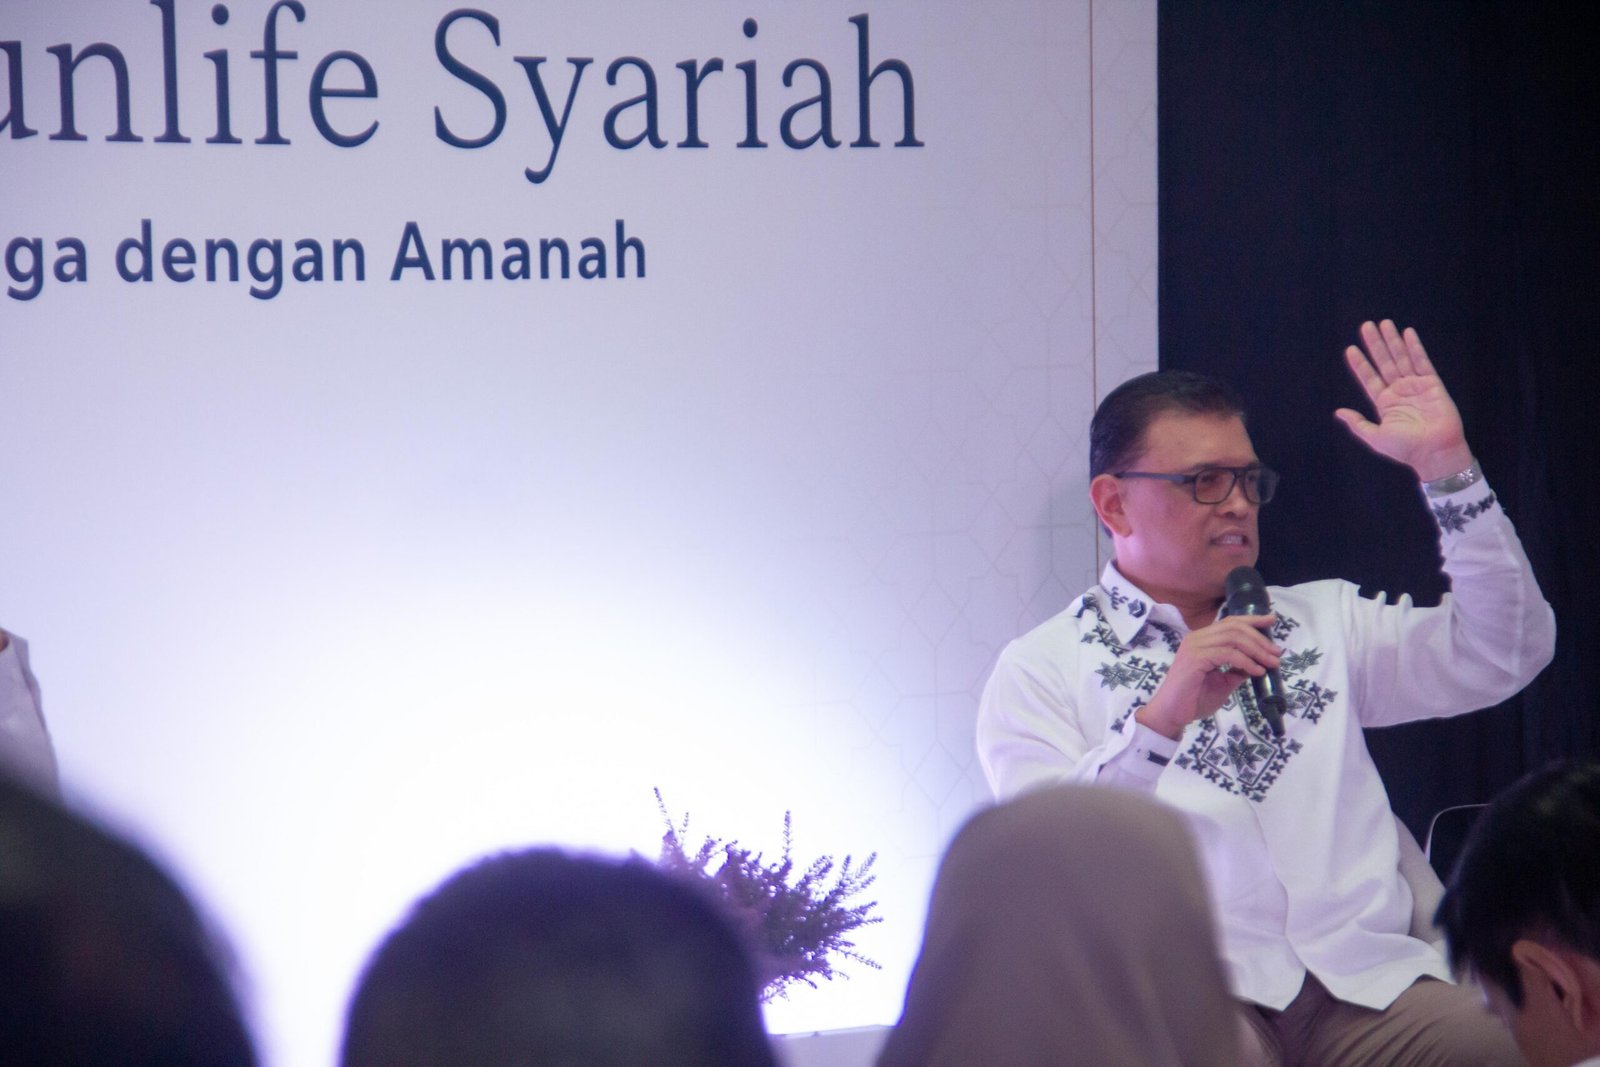
JAKARTA, KORAN INDONESIA – Narasumber: Agung Prambudi, Presiden Direktur Sun Life Syariah
“Sudah, serahkan saja kepada Allah.” Tawakal memang memberikan ketenangan. Namun, tawakal yang utuh juga perlu disertai ikhtiar atau usaha untuk mempersiapkan diri menghadapi berbagai kemungkinan.
Bagi generasi sandwich Muslim, yang memiliki tanggung jawab untuk menopang kebutuhan orang tua sekaligus anak, ikhtiar tersebut mencakup upaya memastikan keluarga tetap terlindungi ketika menghadapi situasi yang tidak terduga, seperti sakit berkepanjangan atau terhentinya penghasilan.
Baca Juga: Bahaya Mengintai Anak yang Suka Curhat ke AI
Dalam konteks ini, perlindungan finansial menjadi salah satu bagian penting dari perencanaan keluarga. Sun Life Syariah hadir untuk membantu keluarga Indonesia memahami dan mempersiapkan perlindungan berdasarkan prinsip syariah, termasuk nilai tolong-menolong (ta’awun) dan pengelolaan risiko secara bersama.
Sebelum menentukan pilihan perlindungan, ada baiknya memahami terlebih dahulu prinsip dan konsep dasarnya. Berikut enam hal yang perlu dipahami oleh generasi sandwich Muslim.
1. Tawakal Bukan Berarti Tanpa Persiapan
Ikhtiar merupakan usaha yang dilakukan manusia, sedangkan tawakal adalah sikap berserah diri kepada Allah setelah mengupayakan yang terbaik. Menabung, menyiapkan dana darurat, serta merencanakan perlindungan keluarga merupakan bentuk ikhtiar nyata dalam menjaga kesejahteraan keluarga.
Dengan persiapan yang baik, kita tidak hanya berupaya memenuhi kebutuhan keluarga hari ini, tetapi juga mengantisipasi berbagai risiko yang mungkin terjadi di masa mendatang.
Baca Juga: Mitos atau Fakta Ibu Hamil Dilarang Makan Nanas Karena Takut Keguguran?
2. Kenali Ketahanan Finansial Keluarga: Berapa Lama Bisa Bertahan jika Penghasilan Terhenti?
Bagi generasi sandwich, satu sumber penghasilan kerap menjadi penopang kebutuhan beberapa anggota keluarga sekaligus. Karena itu, penting untuk mengetahui seberapa kuat kondisi finansial keluarga jika sumber penghasilan utama tiba-tiba terhenti.
Berdasarkan Financial Resilience Index 2026 dari Sun Life, hanya 45% responden di Indonesia yang merasa mampu memenuhi kebutuhan hidup selama lebih dari enam bulan tanpa penghasilan. Temuan ini menunjukkan bahwa ketahanan finansial masih menjadi tantangan bagi banyak keluarga.
Langkah awal yang dapat dilakukan adalah menghitung kebutuhan rutin setiap bulan, termasuk biaya hidup orang tua dan anak. Selanjutnya, evaluasi berapa lama dana yang tersedia dapat menopang seluruh kebutuhan tersebut apabila penghasilan terhenti.
3. Memahami Ta’awun: Prinsip Saling Menolong dalam Menghadapi Risiko
Salah satu prinsip utama dalam asuransi syariah adalah ta’awun, yaitu semangat saling menolong dan membantu antarpeserta.
Dalam mekanisme asuransi syariah, peserta berkontribusi melalui dana tabarru’ yang digunakan untuk membantu peserta lain ketika menghadapi risiko sesuai ketentuan polis. Dengan demikian, perlindungan syariah tidak hanya berbicara tentang perlindungan individu, tetapi juga mengandung nilai kebersamaan dan kepedulian.
Memahami prinsip ta’awun membantu masyarakat melihat asuransi syariah sebagai bagian dari ikhtiar finansial yang dilandasi semangat saling membantu.
Baca Juga: Usia 6 atau 7 Tahun, Kapan Waktu Tepat Anak Masuk SD? Ini Kata Psikolog
4. Pahami Kontribusi dan Dana Tabarru’
Sebelum memilih produk asuransi syariah, penting untuk memahami bagaimana kontribusi yang dibayarkan dialokasikan dan dikelola.
Salah satu komponennya adalah dana tabarru’, yaitu dana yang diniatkan untuk tujuan tolong-menolong antarpeserta. Karena itu, calon peserta perlu memahami mekanisme pengelolaan dana, ketentuan manfaat, serta proses pengajuan klaim.
Jangan ragu untuk menanyakan hal-hal tersebut kepada advisor. Jika produk menawarkan kemungkinan surplus underwriting, pahami pula mekanisme dan persyaratan pembagiannya. Perlu diingat bahwa surplus underwriting tidak dijamin dan sepenuhnya mengikuti ketentuan polis serta peraturan yang berlaku.
5. Bedakan Fungsi Tabungan, Investasi, dan Asuransi Syariah
Ketiganya memiliki fungsi yang berbeda dalam perencanaan keuangan keluarga.
Tabungan berperan untuk memenuhi kebutuhan jangka pendek dan menyediakan dana darurat. Investasi bertujuan membantu mengembangkan aset dalam jangka panjang dengan mempertimbangkan profil risiko. Sementara itu, asuransi syariah berfungsi memberikan perlindungan finansial ketika peserta menghadapi risiko tertentu sesuai ketentuan polis.
Baca Juga: Kementerian Ekraf Kenalkan Peluang Bisnis Aviasi kepada Generasi Muda
Karena memiliki tujuan yang berbeda, ketiganya dapat saling melengkapi dalam membangun ketahanan finansial keluarga, bukan saling menggantikan.
Sebelum mengambil keputusan, pastikan untuk membaca dan memahami manfaat, biaya, ketentuan, serta pengecualian yang tercantum dalam polis.
6. Perlindungan Asuransi Hanyalah Satu Bagian dari Perencanaan Keluarga
Memiliki asuransi bukan berarti seluruh kebutuhan dan kewajiban finansial keluarga telah terpenuhi. Perlindungan perlu menjadi bagian dari perencanaan keuangan yang lebih menyeluruh.
Data Sandwich Generation Special Report 2026 dari Sun Life menunjukkan bahwa 64% generasi sandwich di Indonesia telah memiliki asuransi jiwa atau takaful, sementara 76% memiliki asuransi kesehatan atau takaful.
Baca Juga: Benarkah Minum Kopi saat Hamil Bisa Sebabkan Keguguran?
Namun, tantangan finansial tetap ada. Sebanyak 31% generasi sandwich di Indonesia mengaku pernah menghentikan sementara atau mengurangi iuran pensiun karena harus memenuhi kewajiban pengasuhan.
Temuan ini menunjukkan pentingnya menyeimbangkan berbagai prioritas keuangan. Selain perlindungan asuransi, keluarga juga perlu memperhatikan ketersediaan dana darurat, persiapan masa pensiun, dan perencanaan warisan agar kebutuhan lintas generasi dapat dikelola dengan lebih baik.
Awali dengan Percakapan, Bukan dengan Produk
Mempersiapkan perlindungan keluarga tidak harus dimulai dengan memilih produk. Langkah pertama justru dapat dimulai dari percakapan sederhana di rumah: siapa saja yang bergantung pada penghasilan kita, apa yang sudah dipersiapkan, dan kebutuhan apa yang masih belum terpenuhi?
Baca Juga: Paula Verhoeven: Ada Gak Ya Anak yang Gak Mau Sama Ibunya?
Dari percakapan tersebut, keluarga dapat mulai menyusun prioritas dan menentukan langkah finansial yang sesuai dengan kebutuhannya. Selanjutnya, diskusikan pilihan perlindungan syariah bersama advisor agar dapat memahami manfaat, mekanisme, serta ketentuan produk secara lebih menyeluruh.
Sebab, ikhtiar menjaga keluarga bukan semata-mata tentang mempersiapkan diri menghadapi risiko, tetapi juga tentang memastikan orang-orang yang kita cintai tetap memiliki perlindungan dan ketahanan finansial dalam berbagai keadaan

